

建設業や製造業の見積書を見ていると、「労務費」という項目にぶつかります。人件費と何が違うのか、法定福利費を含めるのか、社労士へ相談できる内容なのかで迷いやすいところがあります。
人件費は、従業員にかかる費用全般を指します。一方の労務費は、製造や工事に関わる作業者の賃金・手当などを、原価として整理する項目です。法定福利費を含めるか、どのように計算するかは、見積書や原価管理の前提に沿って確認します。
この記事では、労務費の意味や人件費との違い、法定福利費との関係、計算方法の考え方を整理します。
労務費とは?
| 用語 | 意味 | 主な使いどころ |
| 人件費 | 人にかかる費用全体 | 経営管理、損益管理 |
| 労務費 | 原価として整理する労働力の費用 | 見積、製造原価、工事管理 |
| 直接労務費 | 特定の製品や工事に直接関わる費用 | 工程別・工事別の原価管理 |
| 間接労務費 | 管理や補助など間接的に関わる費用 | 配賦や部門別管理 |
労務費とは、製品の製造や工事に関わる作業者の賃金・手当などを、原価として整理する費用です。人件費が会社全体で人にかかる費用を指すのに対し、労務費は製造原価や工事原価の中で使われます。
労務費を見るときは、資料ごとに確認する対象を分けます。
たとえば、見積書では作業量や労務費の見込み、会計資料では発生した費用の原価区分、給与台帳では支払賃金や控除の内容を確認します。同じ「労務費」でも、資料によって確認する金額の意味が変わるため、見積・給与計算・会計処理を分けて見ることが大切です。
労務費と人件費の違いは?
| 比較項目 | 人件費 | 労務費 |
| 範囲 | 人にかかる費用全体 | 製品・工事にひもづく労働力の費用 |
| 用途 | 経営管理、損益管理 | 原価管理、見積、工事管理 |
| 代表例 | 給与、賞与、採用費、福利厚生費 | 作業者の賃金、手当、直接・間接労務費 |
| 注意点 | 勘定科目の範囲を見る | 資料ごとの定義を見る |
労務費と人件費は、どちらも「人にかかる費用」に関係する言葉です。ただし、費用を見る範囲や使う場面が異なるため、同じ意味では使えません。それぞれの違いを比較します。
費用を見る範囲が違う
人件費は、給与、賞与、法定福利費、福利厚生費、採用費、教育研修費など、人にかかる費用を広く含める言葉です。会社全体で人にどれだけ費用がかかっているかを確認するときに使われます。
一方、労務費は人件費のうち、製品の製造や工事に関わる作業者の賃金・手当などを「原価」として整理するための費用です。会社全体の費用ではなく、製品や工事にひもづく労働力の費用を見る点が人件費と異なります。
使う資料・目的が違う
経営管理や損益管理で、人にかかる費用全体を把握するときに使うのが人件費です。給与負担に加え、採用・教育にかかる費用まで含めて、会社全体の費用構造を把握します。
反対に労務費は、見積書や製造原価、工事別の収支管理で使われます。工事や製品ごとの作業コストを見積もるときや、実際に発生した費用を原価として集計するときに確認する費用です。
相談・確認する内容が違う
相談先を考えるときは、労務管理と会計・原価管理を分けて見ます。賃金制度、労働時間、社会保険手続きなどは、従業員の雇用や労務に関わるため、社労士へ相談する内容です。
配賦ルールや会計処理、見積金額の妥当性は、税理士や会計担当者に確認を依頼します。どちらの話かを先に分けると、相談相手で迷わなくなるでしょう。
労務費の内訳は?
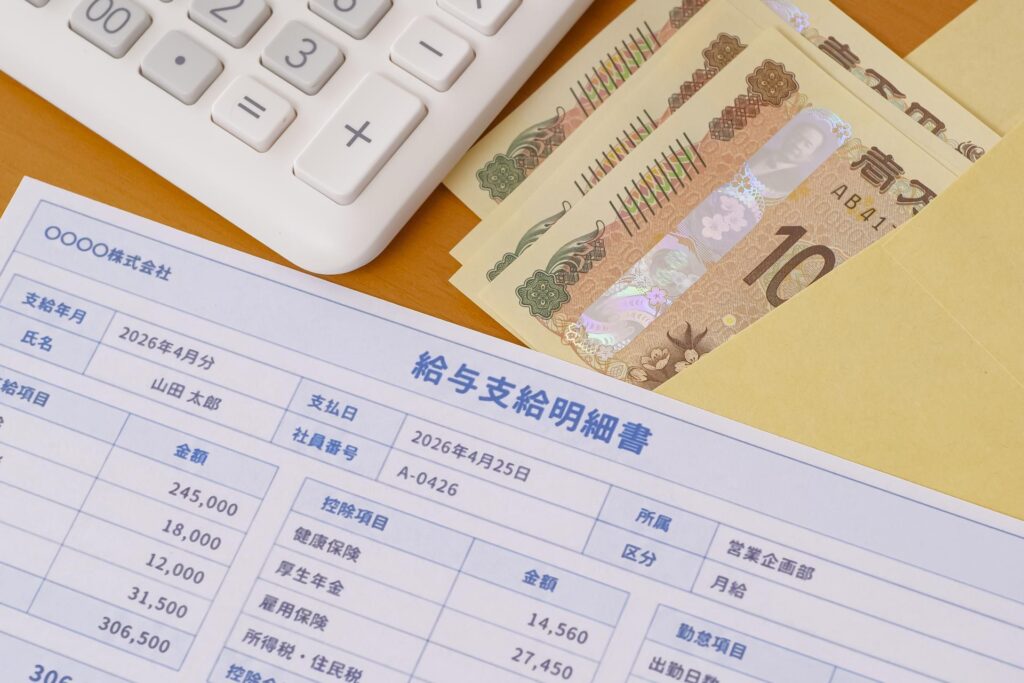
労務費の内訳は、会社の原価管理ルールや資料の目的によって変わります。一般的には、製造や工事に関わる作業者の賃金・手当、時間外手当、法定福利費、直接労務費・間接労務費などが含まれます。詳しく見ていきましょう。
賃金・手当・残業代
賃金・手当・残業代には、現場作業や製造工程に関わる従業員の基本給、各種手当、時間外手当などが含まれます。時間外手当、休日手当、深夜手当は勤怠記録と連動するため、労働時間の集計や休日区分とあわせて確認します。
法定福利費は資料によって扱いが変わる
法定福利費は、社会保険料や労働保険料のうち、会社が負担する費用です。労務費に含めるか、別項目として整理するかは、見積書や会計資料、原価管理ルールによって変わります。
直接労務費と間接労務費
直接労務費は、特定の製品や工事に直接関わる作業者の賃金・手当などを指します。そして間接労務費は、管理や補助など、特定の製品や工事に直接ひもづけにくい労働力の費用です。直接費と間接費を分けると、工事や製品ごとの作業コストを把握しやすくなります。
建設業・工事の労務費とは?
建設業や工事の労務費は、現場作業にかかる人の費用を、工事ごとに見積もるための項目です。材料費や経費と並び、工事原価を構成する費用として扱います。
見積書では人工・単価・工数で労務費を示す
工事見積書では、作業内容ごとに人工、労務単価、工数を設定し、労務費を見積もります。何人で何日作業するのか、どの職種がどの作業を担うのかによって、工事ごとの作業コストは変わります。
労務費の見込み方は、工事内容、施工範囲、契約条件、会社の見積ルールによって異なります。見積書を確認するときは、総額だけでなく、どの作業に人工や単価が置かれているかまで見ると、内訳の前提を追いやすくなります。
公共工事設計労務単価とは別物
公共工事設計労務単価は、公共工事の予定価格を積算するときに使われる職種別の基準単価です。労務費と関係する考え方ではありますが、自社の賃金額や元請・下請間の契約単価をそのまま決めるものではありません。
工事見積書の労務費は、作業内容や工数をもとに案件ごとに見込む費用です。公共工事設計労務単価とは前提が異なるため、見積書を見るときは「積算上の基準」と「案件ごとの作業コスト」を分けて考えます。
労務費の計算方法は?
計算式は単純に見えても、勤怠記録や作業区分、賃金項目の範囲が曖昧なままでは、工事別・製品別の原価もずれるおそれがあります。そのため、勤怠記録、作業日報、賃金項目、作業区分をつなげて見られる状態にしてから計算を始めましょう。
ここでは、労務費の計算方法を解説します。
労務単価と作業時間で概算する
労務費は、労務単価と作業時間をもとに概算します。
基本的には、労務費=労務単価×作業時間で概算します。たとえば、1時間あたり3,000円の作業者が10時間作業した場合、直接労務費の概算は30,000円です。複数人で作業する場合は、作業者ごとの単価と作業時間を集計します。
ただし、法定福利費や各種手当を含めるかどうかは、見積書や原価管理ルールによって変わります。計算例を使う場合も、どの項目を労務単価に含めたかをあわせて確認しておくと、後の照合がスムーズになります
工事別・製品別に集計するには、誰がどの作業に何時間かかったのかを、勤怠記録や作業日報で残しておく必要があります。
記録や作業区分の付け方がばらつくと、給与として支払った時間と、原価へ入れる時間に差が出ます。計算前に対象者、作業内容、時間、賃金項目の範囲をそろえることで、労務費の前提がぶれにくくなります。
製造原価では部門・工程ごとに集計する
製造原価で労務費を扱うときは、部門や工程ごとに作業時間や人件費を集計します。工程別に分けることで、どの作業に人の時間がかかっているのか、製品ごとの原価にどう反映されているのかを見られます。
管理業務や補助作業にかかる人件費は、特定の製品へ直接ひもづけにくい費用です。これらの費用は、会計処理や原価管理のルールに沿って、部門や工程へ配分します。
直接費と間接費で配賦ルールが変わる
労務費の計算で迷いやすいのは、特定の工事や製品だけに割り切れない人件費です。作業者の賃金のように対象が明確な費用は直接労務費として扱い、現場管理や補助作業にかかる人件費は間接労務費として整理します。
また、間接労務費は、作業時間や工数など、あらかじめ決めた基準に沿って配分します。どの基準を使うかで工事別・製品別の原価が変わるため、計算前に直接費へ入れる費用と、間接費として配る費用を分けておきましょう。
労務費を見るときの実務上の注意点は?
労務費を見るときは、金額のほか、勤怠記録、賃金制度、法定福利費、会計処理の役割分担まで確認します。
労務費は会計や原価計算の言葉として使われますが、もとになるのは従業員や作業者の賃金・労働時間です。ここを分けずに扱うと、見積書の数字と実際の支払いがずれてしまいます。ポイントを以下にまとめました。
作業時間の粒度を合わせる
工事別・製品別の労務費は、勤怠記録や作業日報の時間をもとに集計します。出勤時間、実作業時間、移動時間、休憩時間の扱いが現場ごとに違うと、給与計算で見る時間と、原価管理で使う時間が食い違います。
労務単価に含める項目を決める
労務単価に基本給だけを見るのか、時間外手当、休日手当、深夜割増、各種手当まで含めるのかで、労務費の概算額は変わります。単価の中身が曖昧なまま見積もると、実際の給与支払いと原価管理の数字に差が出てしまいます。労務単価に含める項目を事前に定めておくことで、見積書と実際の支払いの整合性を保ちやすくなります
仕訳・原価配賦の相談は労務管理と分ける
労務費の金額には、労働条件から生まれる部分と、会計処理で区分する部分があります。勤怠記録、賃金制度、残業代、社会保険などは、給与計算や労務管理の前提になるため、社労士へ相談する内容です。
一方で、労務費をどの勘定科目で処理するか、間接労務費をどの基準で配賦するか、税務上どう扱うかは、会計や税務の判断が関わります。労務面の前提を整理したうえで、仕訳や原価配賦は税理士や会計担当者に確認すると、話の範囲がはっきりします。
労務費に関するよくある質問
最後に、労務費について寄せられる質問と回答をまとめました。
労務費に法定福利費は含まれますか?
資料の目的や会社の原価管理ルールによって変わります。見積書や会計資料では、法定福利費を労務費に含めるときもあれば、別項目として整理するときもあります。一律に含む・含まないと決めず、資料の前提を確認してください。
労務費と人件費は同じですか?
同じではありません。人件費は人にかかる費用全体を広く指します。そして労務費は、そのなかでも製品や工事に関わる労働力の費用を原価管理上の項目として扱う言葉です。
建設業では何を見ますか?
工事ごとの作業時間、職種、単価、法定福利費、現場管理費との関係を分けて見ます。公共工事設計労務単価は積算用の基準であり、従業員へ支払う賃金や個別契約単価をそのまま決める資料ではありません。
社労士に相談できる範囲は?
社労士に相談できるのは、労務費のもとになる労働条件や社会保険まわりの内容です。たとえば、賃金制度、労働時間の管理、残業代、社会保険の加入状況、法定福利費の前提整理などが該当します。
まとめ:労務費とは工事や製造にひもづく人件費
労務費は、給与に近い言葉に見えても、会社全体の人件費とは扱う範囲が異なります。工事や製品に関わる作業者の賃金・手当などを、見積書や原価管理で整理するための費用です。
法定福利費を含めるか、直接労務費と間接労務費をどう分けるかは、資料や社内ルールによって変わります。すべてを一度に判断しようとせず、労務条件は社労士へ、仕訳や原価計算は税理士・会計担当者へ分けて相談すると、確認すべき内容を落ち着いて整理できます。
賃金制度や労働時間、社会保険の整理でお悩みなら、社会保険労務士法人グロースアシストにご相談ください。労務費の前提になる労務管理の課題を整理し、お客さまの状況に合わせた進め方をご提案します。


 メールで無料相談
 LINEで無料相談


 メールで無料相談